


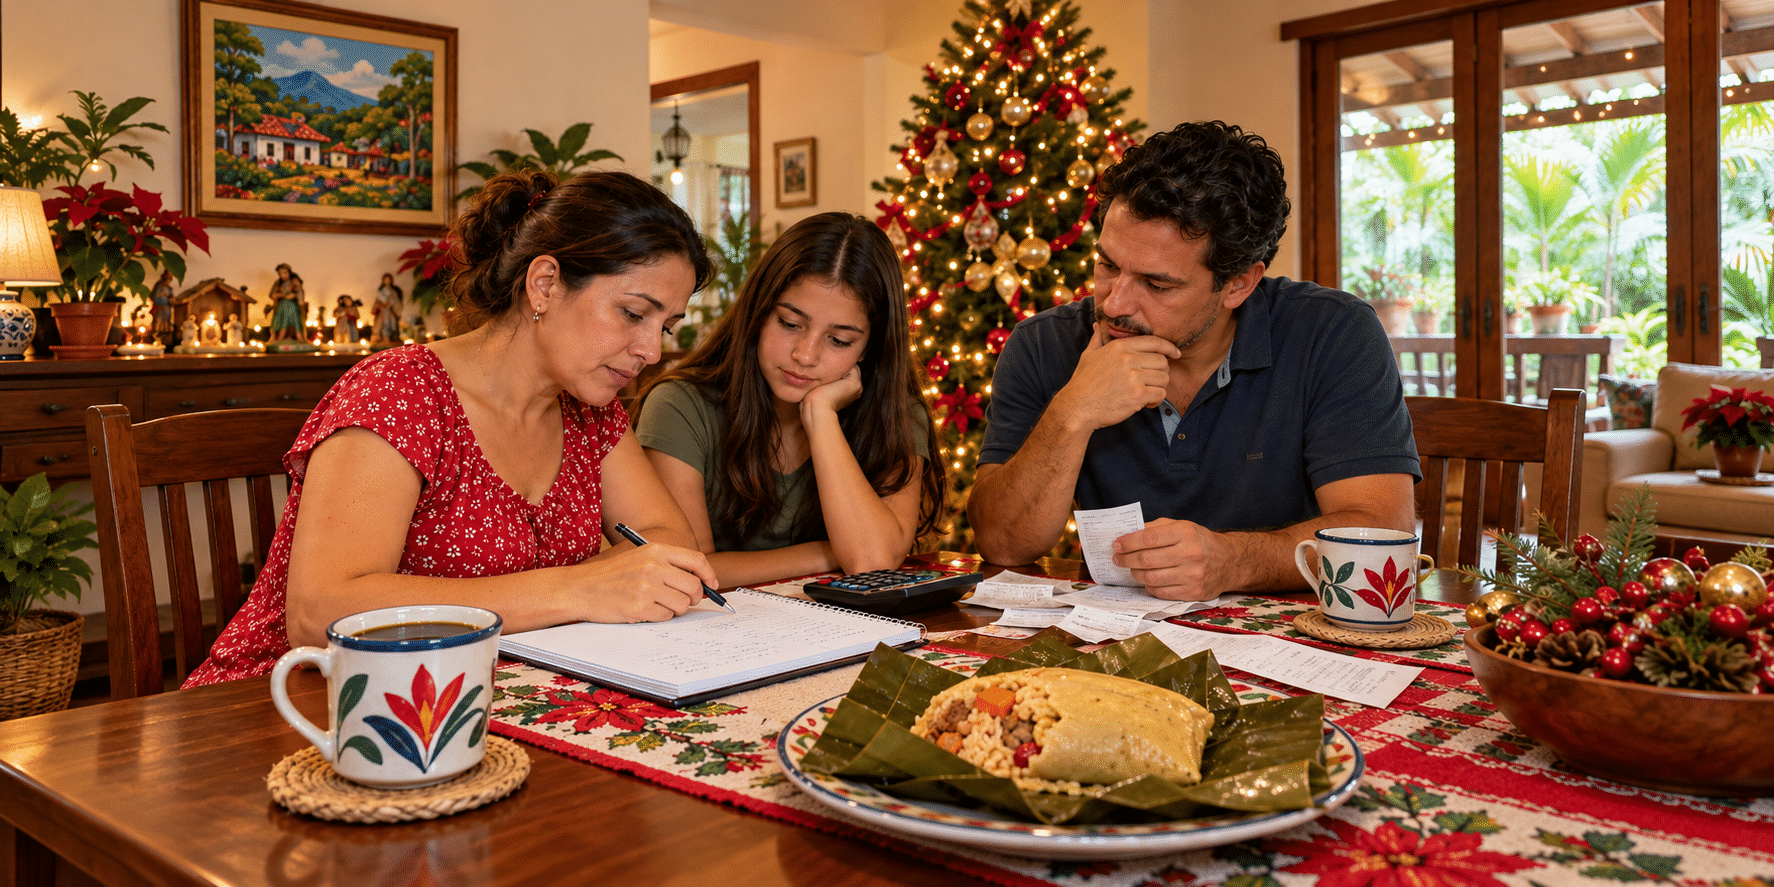
Planificar el aguinaldo antes de recibirlo, establecer límites para las compras y reservar dinero para los compromisos de inicio de año son algunas de las recomendaciones para disfrutar diciembre sin sumar nuevas deudas.
Sujeyny Gamboa, jefa de Relaciones Corporativas de Coopecaja, explicó que decidir cómo se utilizará el aguinaldo antes de recibirlo permite disfrutar la temporada con mayor tranquilidad y evitar compromisos que se prolonguen durante los primeros meses de 2027.
La especialista de CoopeCaja plantea aprovechar octubre y noviembre para revisar las finanzas del hogar y definir prioridades, antes de que lleguen los gastos en regalos, celebraciones, paseos y actividades de fin de año.
Según los datos de la Tercera Encuesta Nacional de Endeudamiento 2025 de la Oficina del Consumidor Financiero (OCF), citados por Coopecaja, el 87 % de las personas adultas del país tiene algún tipo de deuda y, en promedio, destina el 34 % de su ingreso mensual a pagarla.
En ese contexto, la organización señala que el dinero adicional de fin de año representa una oportunidad para ordenar las finanzas, siempre que su uso se planifique.
1. HAGA LA LISTA ANTES DE COMPRAR
El primer paso es anotar los gastos previstos para noviembre y diciembre: regalos, comidas, ropa, paseos, intercambios y otras actividades.
La recomendación es asignar un monto máximo a cada categoría y sumar esos valores para establecer el límite de gasto de la temporada.
Para las compras que no estaban contempladas, Coopecaja propone esperar 24 horas antes de decidir. Ese tiempo permite valorar si el artículo sigue siendo necesario y si cabe dentro del presupuesto.
2. ASIGNE UN DESTINO AL AGUINALDO
Como guía, la entidad sugiere dividir el aguinaldo en tres partes: una para deudas y compromisos pendientes, otra para ahorro y gastos de inicio de año, y una tercera para disfrutar las festividades.
La distribución puede ajustarse a las condiciones de cada hogar. El objetivo es definir las prioridades antes de tener el dinero disponible.
3. RESERVE PARA LOS COMPROMISOS DE INICIO DE AÑO
El presupuesto también debe contemplar matrícula, uniformes, útiles escolares, pólizas y otros pagos que se concentran durante el primer trimestre.
Asimismo, Coopecaja recomienda incluir el marchamo entre los gastos de diciembre, para evitar que este compromiso quede fuera de las cuentas de fin de año.
Separar con anticipación el dinero para estas obligaciones permite conocer cuánto queda realmente disponible para las celebraciones.
4. CALCULE EL EFECTO DE CADA NUEVA CUOTA
Antes de comprar a plazos o solicitar un crédito, la recomendación es sumar las cuotas que ya se pagan y evaluar si una nueva obligación podrá cubrirse durante los meses siguientes.
También se deben comparar la tasa de interés, el plazo, las comisiones y el costo total de la compra, además de revisar las condiciones de las promociones anunciadas como “sin intereses”.
El análisis debe considerar cómo quedará el presupuesto después de diciembre y la capacidad del hogar para mantener los pagos.
5. DEFINA UNA META FINANCIERA PARA 2027
Crear un fondo de emergencia, cancelar una deuda, financiar un viaje o adquirir un bien pueden convertirse en objetivos para el próximo año.
Coopecaja aconseja establecer una meta con un monto y una fecha, y programar un ahorro fijo desde la primera quincena de enero, de acuerdo con las posibilidades de cada persona.
DISTINGA LO NECESARIO DE LO PRESCINDIBLE
Como complemento, la entidad propone clasificar los gastos en necesarios, importantes y prescindibles. Los primeros tienen prioridad; los importantes deben ajustarse al presupuesto, y los prescindibles pueden considerarse si quedan recursos disponibles.
También recomienda registrar los desembolsos pequeños. Compras de último momento, cafés y entregas a domicilio pueden acumularse y reducir el dinero destinado a otras necesidades.
Para Gamboa, conocer los ingresos disponibles, ordenar los compromisos y fijar un límite de gasto son pasos que ayudan a disfrutar las celebraciones y comenzar 2027 con mayor tranquilidad financiera.
Cinco claves fáciles de recordar para llegar a diciembre con tranquilidad
1. Primero la lista, después la compra. Antes de salir de tiendas, anote todo lo que planea gastar en noviembre y diciembre: regalos, comidas, paseos, ropa, actividades de fin de año e intercambios. Póngale un monto máximo a cada rubro y súmelos: ese total es su techo de gasto para la temporada. Lleve la lista en el celular y táchela conforme avanza; si algo no está en la lista, espere 24 horas antes de comprarlo. Si al día siguiente todavía lo quiere y cabe en el presupuesto, adelante.
2. El aguinaldo se reparte antes de llegar. El aguinaldo se paga en los primeros 20 días de diciembre, así que hay tiempo de sobra para darle un plan. Una guía sencilla es la regla de los tercios: un tercio para deudas y compromisos pendientes, un tercio para ahorro y gastos de inicio de año, y un tercio para disfrutar la temporada. Los porcentajes pueden ajustarse a la realidad de cada hogar; lo importante es que cada colón tenga un destino definido antes de llegar a la cuenta.
3. Enero también cobra. Guarde una parte del dinero para la famosa cuesta de enero: matrícula, uniformes, útiles escolares, pólizas e impuestos municipales que suelen concentrarse en el primer trimestre. Y un detalle que muchos olvidan: el marchamo vence el 31 de diciembre, así que inclúyalo en el presupuesto de diciembre y no lo deje para última hora.
4. Antes de pasar la tarjeta, pase la calculadora. Si en promedio ya se destina un tercio del ingreso a pagar deudas, cada cuota nueva cuenta. Antes de comprar a plazos o pedir un crédito, sume las cuotas que ya paga y pregúntese si podrá cubrir la nueva en febrero o marzo sin apretarse. Compare tasa de interés, plazo, comisiones y costo total, y lea la letra pequeña de las promociones “sin intereses”. Si la cuota se va a sentir en marzo, el regalo no fue solo de diciembre.
5. Cierre el año con una meta, no con una deuda. Diciembre es buen momento para escribir una meta financiera para 2027 con monto y fecha: un fondo de emergencia, salir de una deuda, un viaje o la compra de un bien. Luego póngala en piloto automático: programe un ahorro fijo desde la primera quincena de enero, por pequeño que sea. La constancia pesa más que el monto.
Necesario, importante o prescindible: el filtro de la temporada
Un ejercicio práctico es clasificar cada gasto de fin de año en tres grupos: necesarios, importantes y prescindibles. Lo necesario se paga primero, lo importante se ajusta al presupuesto y lo prescindible solo entra si sobra. Con esta clasificación es más fácil ver qué se puede recortar sin sacrificar lo que de verdad importa.
También ayuda anotar todos los gastos, incluso los más pequeños. El café de la tarde, el envío a domicilio o el “detallito” de último momento parecen inofensivos por separado, pero sumados durante un mes pueden convertirse en una fuga importante del presupuesto.
“El mejor regalo que podemos darnos este fin de año es empezar 2027 sin deudas nuevas. Un plan sencillo, hecho con calma en octubre o noviembre, vale más que cualquier promoción de diciembre. Saber cuánto tenemos, qué es prioridad y cuánto podemos gastar nos da tranquilidad y nos permite disfrutar la temporada sin culpas”, agregó Gamboa.